


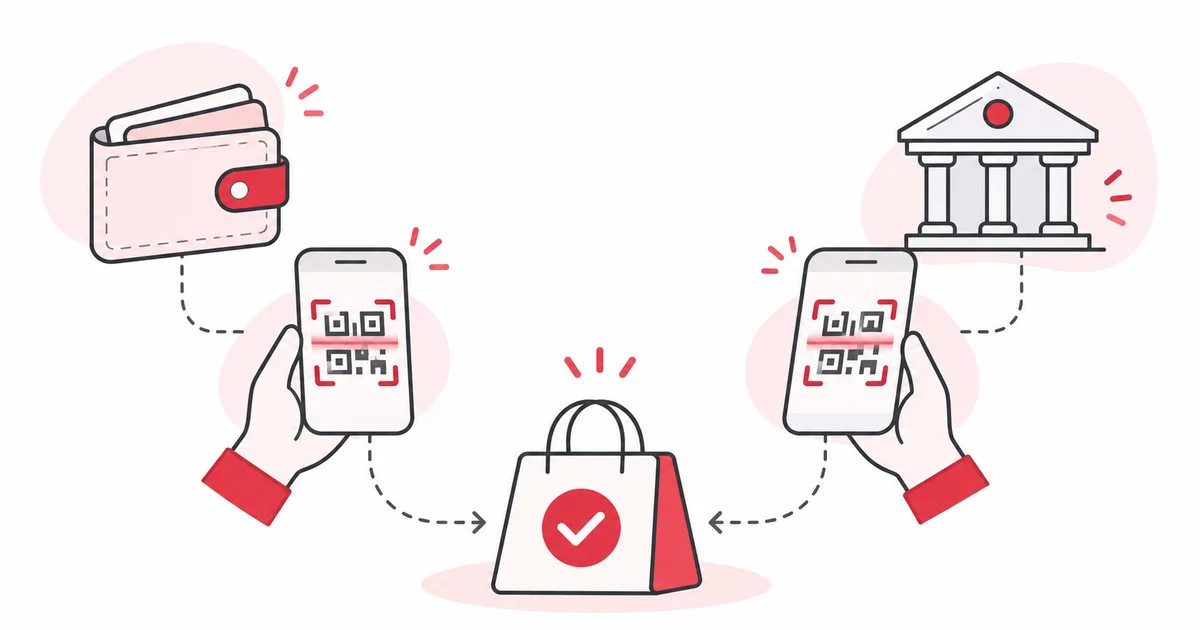
PicPay kann als Verbraucher-App, Wallet und Checkout-Lösung für Unternehmen auftreten. Checkout E-commerce unterscheidet Kreditkarte, Wallet PicPay und Pix. Vor der Integration muss feststehen, welcher Ablauf angeboten wird. Eine Zahlung in der PicPay-App ist nicht automatisch Wallet PicPay: Der tatsächlich verwendete Zahlungsweg bestimmt die Methode.
Ist Wallet PicPay gleich Pix?
Nein. Im dokumentierten Wallet-Ablauf scannt der Käufer einen QR-Code und zahlt mit der PicPay-App. Beim Pix-Ablauf zeigt die Forderung einen Pix-QR-Code oder Pix Copia e Cola; der Kunde nutzt eine kompatible App. Die Oberfläche kann ähnlich sein, doch Initiierung und Methodenkennung unterscheiden sich. Behaupten Sie nicht, jeder Wallet-QR-Code sei mit jeder Bank zahlbar.
Ist die PicPay-App erforderlich?
Am beschriebenen Wallet-Ablauf ist die PicPay-App beteiligt. Für Pix verwendet der Käufer eine App mit Pix-Unterstützung, nicht zwingend die PicPay-Wallet. Erklären Sie dies in der Oberfläche, damit Kunden nicht wegen einer vermeintlich notwendigen App-Installation abbrechen. Konto-, Zugangs- und Limitbedingungen hängen weiterhin vom Zahlungsdienst des Käufers und dem Produkt ab.
Wie funktionieren Kartenzahlungen?
Checkout E-commerce dokumentiert auch Kreditkarten. Dies ist ein dritter Weg, getrennt von Wallet-Guthaben und Pix. Prüfen Sie aktuelle Bedingungen zu Kartennetzwerken, Raten, Authentifizierung und Freischaltung in Ihrer Integration. Übertragen Sie Bestätigungslogik nicht ohne Zustandsprüfung auf eine andere Methode. Derselbe Anbieter kann je Zahlungsmethode unterschiedliche Abläufe bereitstellen. PicPay — Checkout E-commerce (öffnet in einem neuen Tab ↗)
Wie vermeiden Sie Bestätigungsfehler?
Speichern Sie Bestellung, Versuch, gewählte Methode und Anbieterkennung getrennt. QR-Anzeige oder App-Öffnung geben den Kauf noch nicht frei. Prüfen Sie das Ergebnis serverseitig über dokumentierte Schnittstellen und gestalten Sie den Bestellübergang idempotent. Fiktives Beispiel: Auf einen abgebrochenen Wallet-Versuch für 90 BRL folgt eine bezahlte Pix-Zahlung. Das sind zwei Versuche, aber ein Verkauf; der erste ist kein Geldeingang.
Was sollte der Betrieb vergleichen?
Bewerten Sie Abschluss nach Methode und Gerät, Bestätigungszeit, Zahlungen ohne zugeordnete Bestellung und Supportaufwand. Dokumentieren Sie offene Zustände, wiederholte Ereignisse, Stornierung und Erstattung. Prüfen Sie Gebühren und Fristen nach Produkt und Vertrag, statt gleiche Bedingungen für Wallet und Pix anzunehmen. Höhere Conversion in einer anderen Stichprobe beweist keine Überlegenheit; vergleichen Sie ähnliche Zielgruppen und Situationen.
Welche Startcheckliste ist sinnvoll?
Testen Sie Browser-App-Wechsel, Zahlung auf demselben Smartphone, unterbrochene Rückkehr und spätere Statusabfrage. Prüfen Sie Unterlagen, Empfängerkonto und Unternehmensberechtigung, besonders bei ausländischem Sitz. Pix-Akzeptanz belegt keine Wallet-PicPay-Unterstützung einer Vermittlungsplattform. Lassen Sie den benötigten Ablauf ausdrücklich bestätigen und verwenden Sie korrekte Namen in Oberfläche, Berichten und Support.
Quellen und weiterführende Informationen
Quellen geprüft am 3. November 2026. Produktbedingungen können sich ändern.