


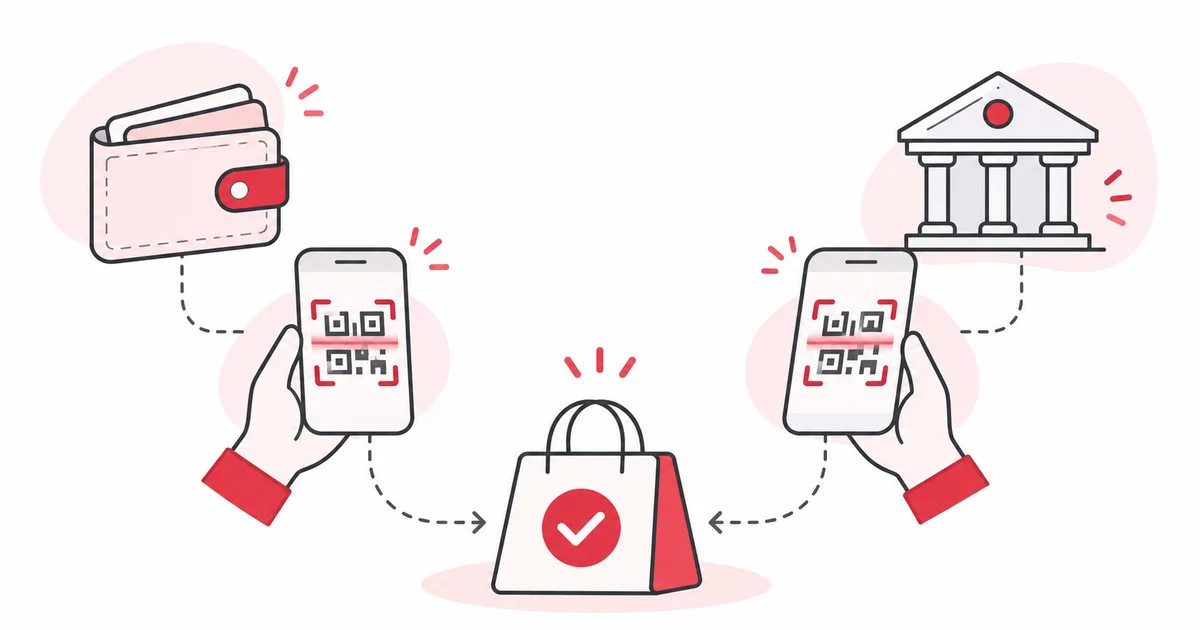
PicPay peut désigner une application grand public, un portefeuille et une solution de checkout professionnel. Checkout E-commerce distingue carte de crédit, Wallet PicPay et Pix. Il faut identifier le parcours proposé avant l’intégration. Un paiement réalisé dans l’application PicPay n’est pas automatiquement un paiement Wallet PicPay : le circuit effectivement utilisé détermine le moyen.
Wallet PicPay est-il identique à Pix ?
Non. Dans le parcours Wallet documenté, le client scanne un QR code et paie dans l’application PicPay. Le flux Pix présente un QR Pix ou un code Pix Copia e Cola, puis le client utilise une application compatible. L’apparence peut être similaire, mais initiation et identification du moyen diffèrent. N’affirmez pas que tout QR de portefeuille peut être payé avec n’importe quelle banque.
L’application PicPay est-elle nécessaire ?
Elle intervient dans le parcours Wallet décrit. Pour Pix, l’acheteur utilise une application proposant Pix, sans devoir choisir spécifiquement le portefeuille PicPay. Expliquez cette différence dans l’interface pour éviter un abandon lié à l’installation supposée d’une autre application. Les conditions de compte, d’accès et de plafond restent propres au prestataire du payeur et au produit.
Qu’en est-il de la carte ?
Checkout E-commerce documente également la carte de crédit. C’est un troisième circuit, distinct du solde de portefeuille et de Pix. Vérifiez réseaux, échéances, authentification et activation dans l’intégration souscrite. Ne réutilisez pas la logique de confirmation d’un moyen pour un autre sans examiner leurs états. Un même prestataire peut proposer des expériences différentes selon le moyen. PicPay — Checkout E-commerce (s’ouvre dans un nouvel onglet ↗)
Comment éviter les erreurs de confirmation ?
Conservez séparément commande, tentative, moyen et identifiant du prestataire. Afficher le QR ou ouvrir l’application ne déclenche pas la livraison. Vérifiez le résultat côté serveur avec les interfaces documentées et rendez la transition idempotente. Exemple fictif : un achat de 90 BRL comporte une tentative Wallet abandonnée puis un Pix payé. Cela représente deux tentatives, une vente ; la première n’est pas un encaissement.
Que comparer dans les opérations ?
Évaluez finalisation par moyen et appareil, délai de confirmation, paiements sans commande et charge d’assistance. Documentez attente, événements répétés, annulation et remboursement. Confirmez frais et délais selon produit et contrat sans supposer des conditions identiques pour Wallet et Pix. Une meilleure conversion sur un autre échantillon ne prouve pas la supériorité d’un moyen ; comparez des publics et contextes similaires.
Quelle liste de contrôle avant lancement ?
Testez passage navigateur-application, paiement sur le même téléphone, retour interrompu et consultation ultérieure du statut. Vérifiez justificatifs, compte destinataire et éligibilité, surtout pour une entreprise étrangère. Accepter Pix ne prouve pas la prise en charge de Wallet PicPay par un intermédiaire. Demandez une confirmation explicite du flux et gardez les dénominations correctes dans l’interface, les rapports et l’assistance.
Sources et lectures complémentaires
Sources consultées le 3 novembre 2026. Les conditions des produits peuvent évoluer.