


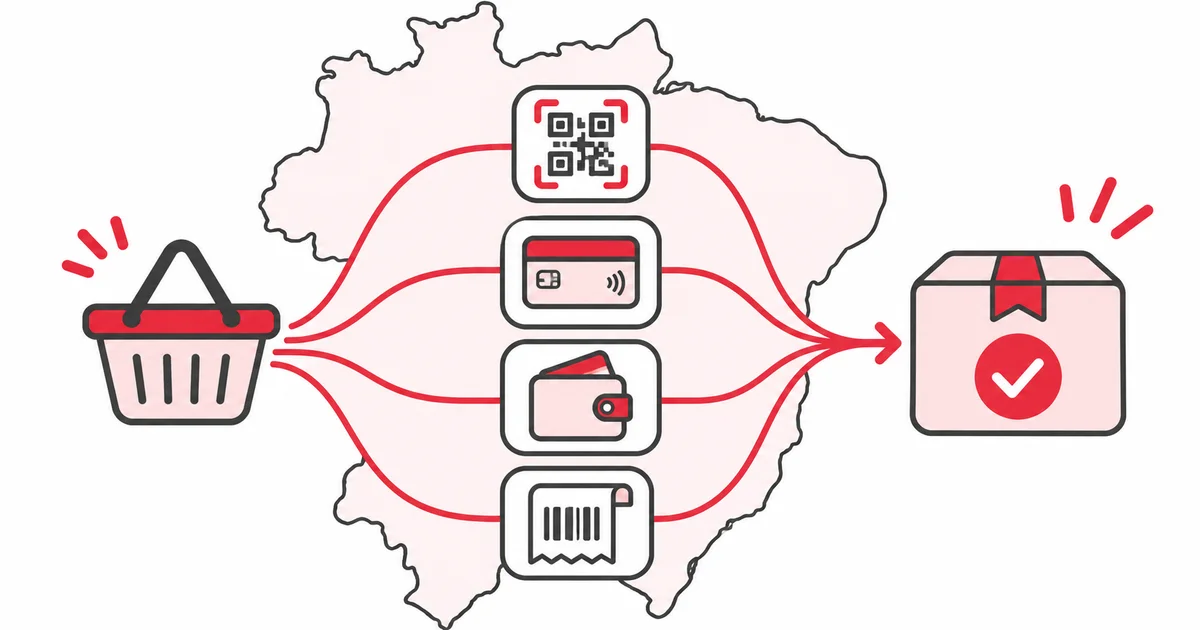
Wer an Verbraucher in Brasilien verkauft, sollte drei Entscheidungen trennen: Wie bezahlt der Kunde, welches Unternehmen verarbeitet die Zahlung und wie verfolgt der Shop das Ergebnis? Pix ist eine Echtzeit-Zahlungsmethode. Mercado Pago, PagBank/PagSeguro und PicPay bieten Produkte, die verschiedene Methoden und Abläufe bündeln können. Eine gemeinsame Liste ohne Erklärung dieser Rollen erschwert die Auswahl.
Was bedeutet lokale Zahlung in Brasilien?
Gemeint ist hier eine im brasilianischen Markt angebotene Zahlungsoption. Der Überblick umfasst Pix, Karten, Boleto und Wallet-Abläufe. Er ist weder eine regulatorische Einteilung noch ein vollständiges Anbieterverzeichnis. Auch Karten internationaler Netzwerke gehören zum brasilianischen Checkout. Die Präsenz einer Marke im Land belegt nicht, dass jedes ausländische Unternehmen ihre Leistungen beauftragen kann.
Wie unterscheiden sich Pix, Karte, Boleto und Wallet?
Pix ermöglicht Echtzeitzahlungen zwischen Konten bei teilnehmenden Instituten. Karten verwenden Zahlungsdaten und einen Autorisierungsprozess; Genehmigung, Capture und Settlement sind unterschiedliche Schritte. Boleto ist ein Zahlungsinstrument für Forderungen mit eigenem Bezahl- und Bestätigungsablauf. Eine Wallet gestaltet das Zahlungserlebnis, während Geldquelle und Zahlungsweg vom Produkt abhängen. Ein QR-Code startet einen Ablauf; sein Aussehen beweist nicht, dass Pix verwendet wird.
Wo stehen Mercado Pago, PagBank und PicPay?
Mercado Pago dokumentiert Checkout-Produkte und verfügbare Methoden nach Land und Integration. Checkout e Link de Pagamento von PagBank nennt Karten, Pix, Boleto und weitere Optionen einschließlich Pagar com PagBank. PicPay unterscheidet im Checkout E-commerce Karte, Wallet PicPay und Pix. Diese Beispiele zeigen mehrere Zahlungswege bei einem Anbieter, aber keine Gleichwertigkeit der Funktionen, Kosten oder Vertragsvoraussetzungen. Banco Central — Pix (öffnet in einem neuen Tab ↗) · Mercado Pago — Checkout Pro (öffnet in einem neuen Tab ↗) · PagBank — Checkout e Link de Pagamento (öffnet in einem neuen Tab ↗) · PicPay — Checkout E-commerce (öffnet in einem neuen Tab ↗)
Wie wählen Sie die ersten Optionen aus?
Beginnen Sie mit Käuferbedarf und Kanal: Onlineshop, betreuter Verkauf per Nachricht oder spätere Zahlungsanforderung. Erfassen Sie Methode, Vertragsprodukt, Dokumente, Zahlungswährung, Empfängerkonto, Fristen, Kosten und Erstattungsregeln in einer Matrix. Bestätigen Sie jeden Punkt beim Anbieter. Mehr Schaltflächen garantieren keine zusätzlichen Verkäufe und erhöhen Test-, Support- und Abstimmungsaufwand. Messen Sie eindeutig bezahlte Bestellungen je Methode und halten Sie Versuche und Abbrüche getrennt.
Wie wird eine Bestellung praktisch verfolgt?
Fiktives Beispiel: Ein Kauf über 250 BRL bietet Pix und Karte. Der Kunde öffnet den QR-Code und versucht danach die Karte: zwei Versuche für eine Bestellung. Die QR-Anzeige bestätigt keinen Geldeingang. Der Server muss Zustände über die dokumentierten Mechanismen prüfen und doppelte Auslieferung verhindern. Werden beide Wege bezahlt, erfassen Sie beide Geldbewegungen und bearbeiten die Ausnahme, statt die unerwartete Transaktion zu löschen.
Was müssen internationale Teams prüfen?
Sprache der Website, Käuferland und Unternehmenssitz sind unterschiedliche Merkmale. Prüfen Sie Vertragsabschluss, Unterlagen, Bankkonto, Settlement und mögliche Währungsumrechnung, bevor Sie lokale Akzeptanz zusagen. Pix-Akzeptanz belegt nicht die Unterstützung aller Wallets; eine Übersetzung löst keine Zulassungsfragen. Vergleichen Sie Produkte mit den vertiefenden Leitfäden und wählen Sie nicht allein nach Markenbekanntheit oder niedrigster beworbener Gebühr.
Quellen und weiterführende Informationen
Quellen geprüft am 3. November 2026. Produktbedingungen können sich ändern.
- Banco Central — Pix (öffnet in einem neuen Tab ↗)
- Mercado Pago — Checkout Pro (öffnet in einem neuen Tab ↗)
- PagBank — Checkout e Link de Pagamento (öffnet in einem neuen Tab ↗)
- PicPay — Checkout E-commerce (öffnet in einem neuen Tab ↗)